De fait, l’héritage pèse de plus en plus lourd dans la constitution des patrimoines et contribue fortement à reproduire les écarts entre générations et entre milieux sociaux. Pourtant, les droits de succession restent l’un des impôts auxquels les Français sont les plus hostiles, y compris lorsqu’ils ont eux-mêmes peu de chances d’en acquitter beaucoup. Une large part des transmissions échappe d’ailleurs à l’impôt : plus d’une déclaration de succession sur deux est « non payante », sans compter les petites successions dispensées de déclaration.
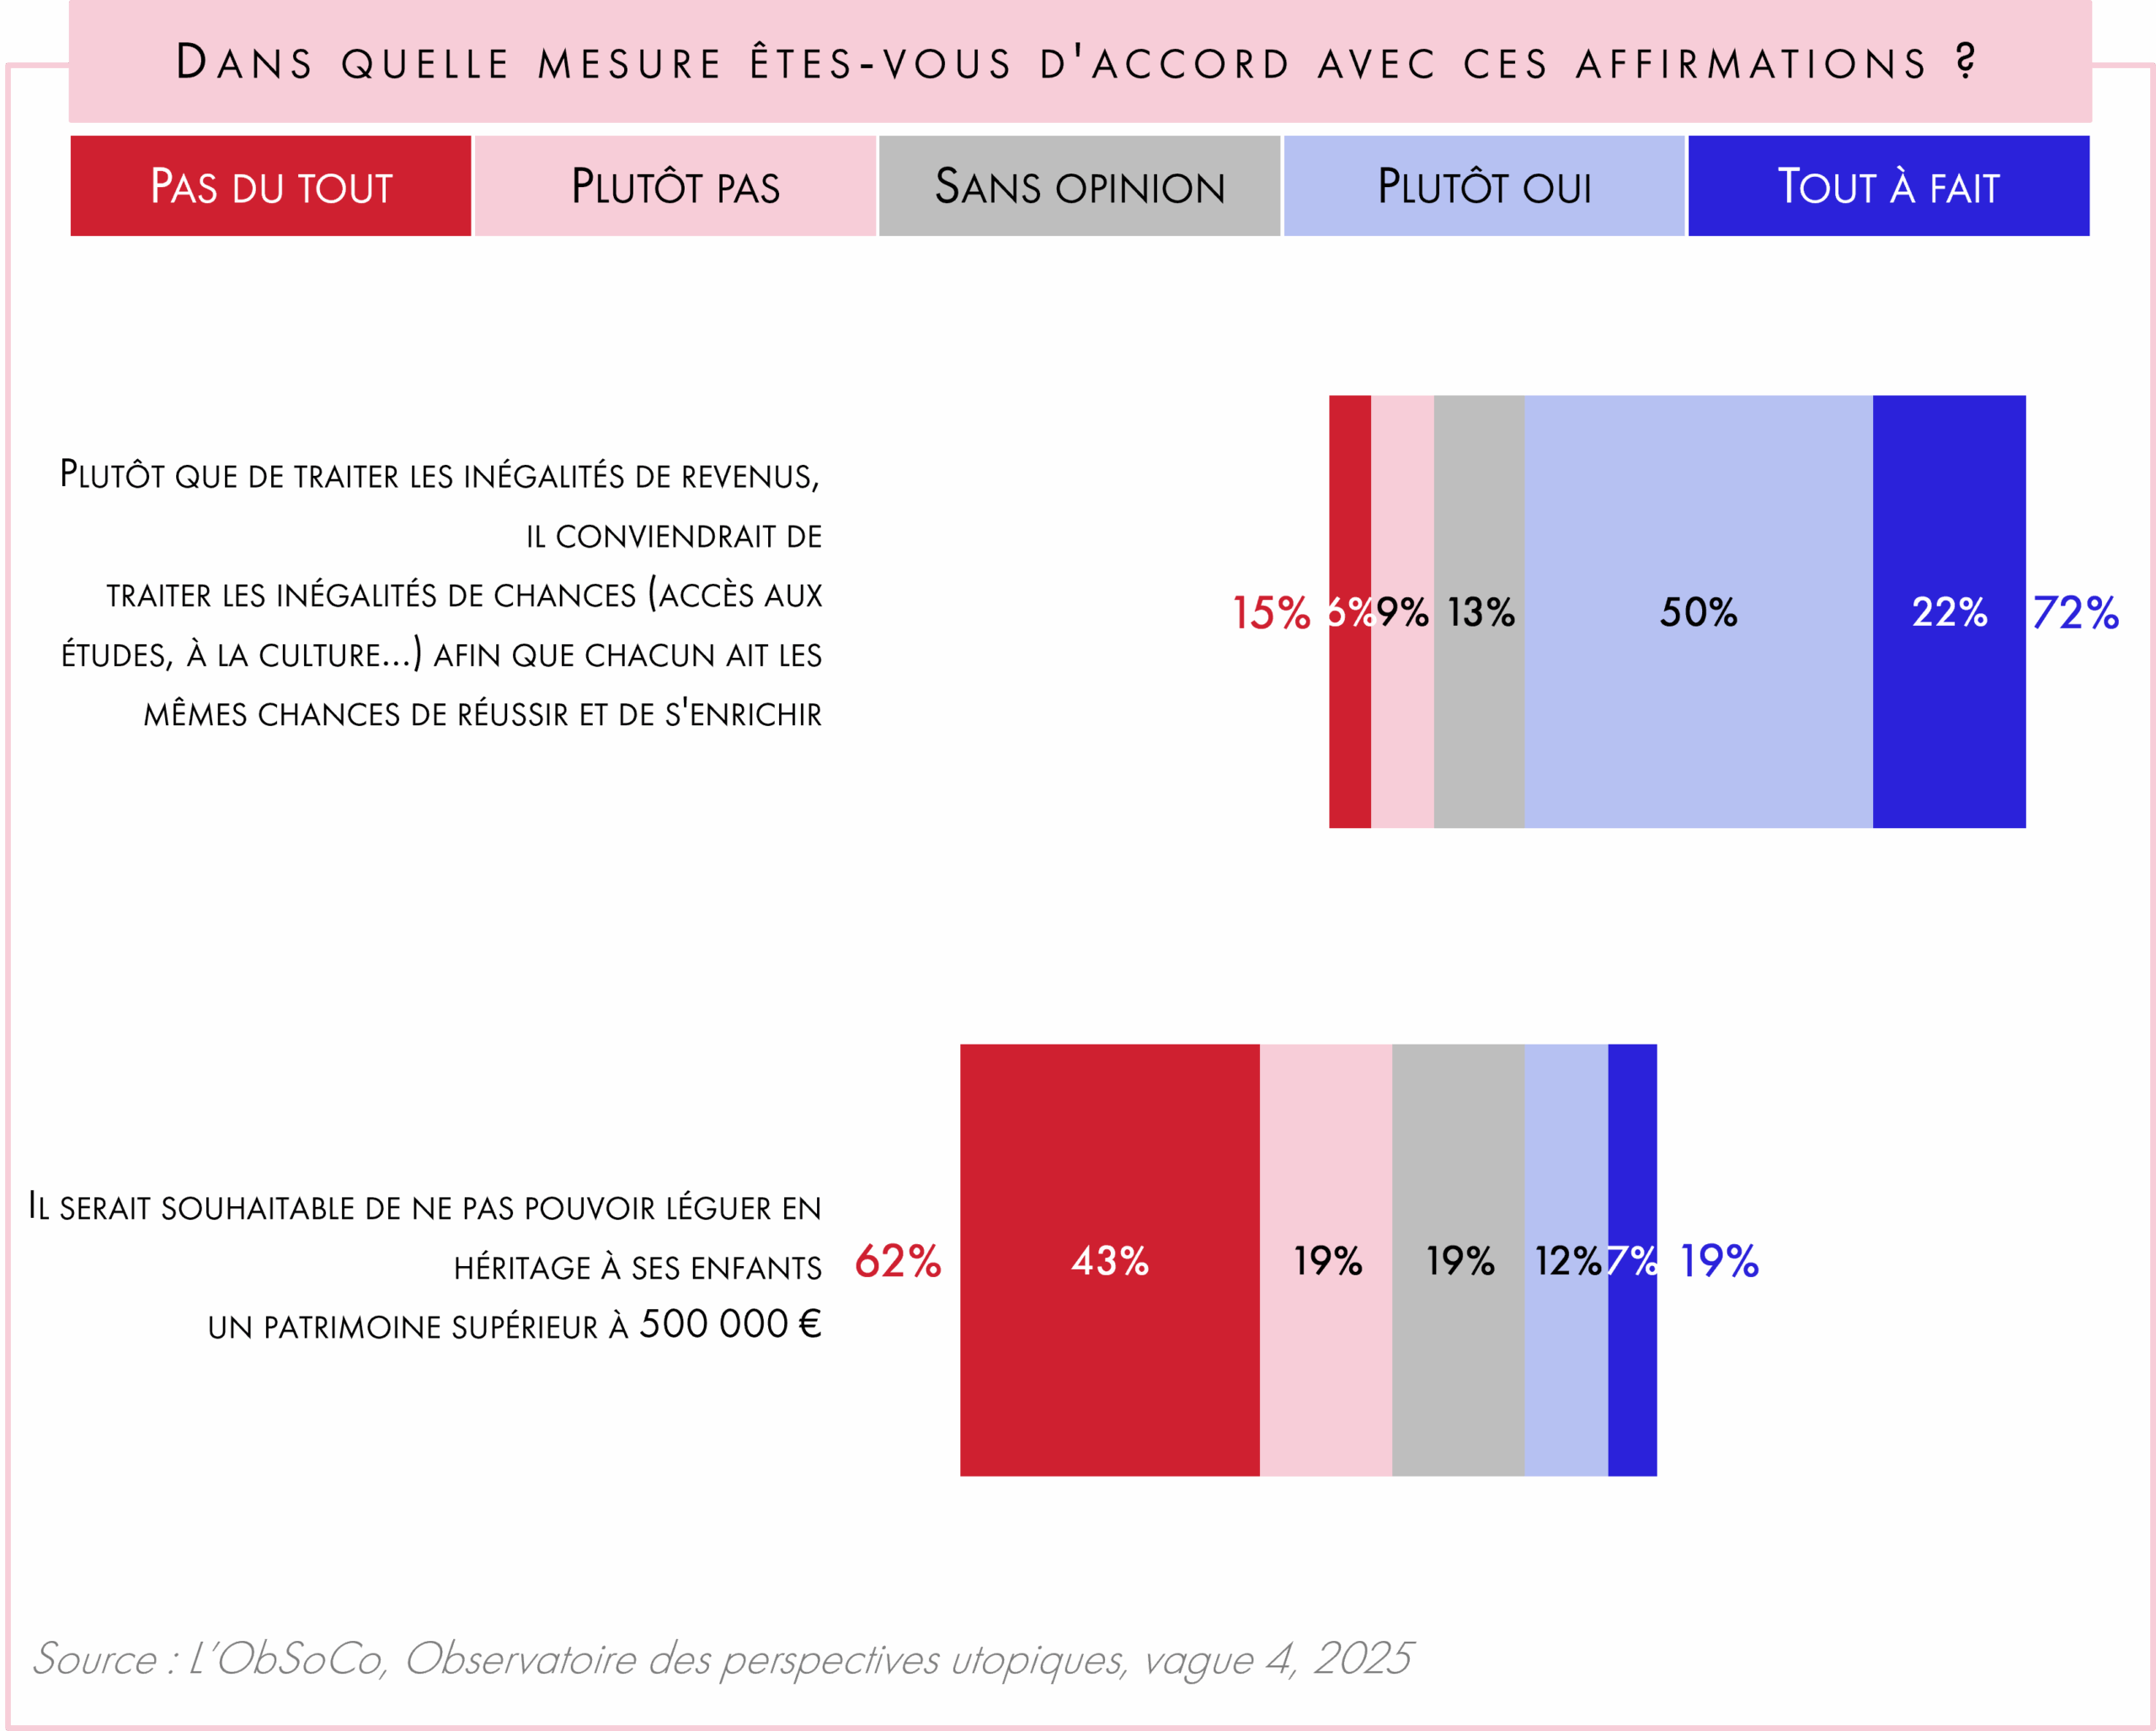
Dans nos travaux, le paradoxe apparaît clairement : 72 % des Français considèrent qu’ « il faut avant tout réduire les inégalités de chances afin que chacun ait les mêmes possibilités de réussir et de s’enrichir ». Pourtant, seuls 19 % jugent souhaitable que l’ « on ne puisse pas léguer à ses enfants un patrimoine supérieur à 500 000 euros ».
À première vue, les deux réponses semblent difficilement conciliables. Comment vouloir corriger les inégalités de départ tout en préservant l’un des mécanismes qui contribue précisément à les reproduire ? Sans doute parce que l’héritage fait jouer plusieurs de nos facettes à la fois.
Les travaux de Stefanie Stantcheva montrent que ce paradoxe renvoie moins à une incohérence qu’à un conflit entre deux principes de justice également légitimes aux yeux des individus : l’égalité entre tous, d’un côté ; le droit des parents à favoriser leurs propres enfants, de l’autre. Tout dépend donc de la facette que la question active. Ce qui paraît injuste lorsqu’on se place du point de vue de la société peut sembler parfaitement légitime lorsqu’on se place du point de vue de la famille. D’autant plus si le patrimoine est perçu comme le fruit du travail, de l’épargne ou des sacrifices d’une vie. Il ne s’agit donc pas simplement d’un arbitrage entre égalité et inégalité : ce qui paraît injuste vu depuis la société peut sembler parfaitement juste vu depuis la famille.
C’est aussi ce déplacement de perspective que souligne l’OCDE. Lorsque l’on regarde la succession du côté de celui qui reçoit, elle apparaît comme une richesse acquise sans travail et susceptible d’accroître fortement les écarts de départ. Mais lorsqu’on la regarde du côté de celui qui transmet, l’histoire change : ce patrimoine a été gagné, épargné, parfois déjà taxé, et son propriétaire estime naturel de pouvoir en faire bénéficier ses enfants. Nous ne jugeons donc pas seulement une même somme : nous jugeons deux histoires différentes. D’un côté, un avantage reçu ; de l’autre, quelque chose que l’on retire à celui qui veut donner.
L’économiste André Masson apporte une troisième clé. La transmission ne serait pas seulement une opération entre deux individus autonomes. Elle s’inscrit dans une chaîne familiale qui relie plusieurs générations. On reçoit de ses parents et l’on transmet à ses enfants, ceux-ci feront à leur tour de même. Masson parle de « réciprocité indirecte » : on ne rend pas à ceux dont on a reçu, mais à la génération suivante. Dès lors, ce que l’on transmet n’est plus perçu comme un simple stock de richesse disponible pour la redistribution. Il devient une ressource familiale appelée à circuler dans le temps.
Une quatrième explication, plus prosaïque, tient à la méconnaissance de la fiscalité successorale. Les Français surestiment largement ce que les successions ordinaires acquittent effectivement, connaissent mal les abattements et ignorent souvent ce que leurs propres enfants auraient réellement à payer. Mieux informer peut donc modifier quelque peu les attitudes. Mais cela ne suffit manifestement pas à expliquer une hostilité aussi forte.
Ces différents ressorts deviennent d’autant plus puissants que la transmission ne se joue plus seulement au moment de l’héritage. Lorsqu’elle finance des études, permet l’accès au logement ou aide à traverser une séparation, une reconversion ou un accident de vie, elle apparaît moins comme la transmission d’un avantage patrimonial que comme l’exercice concret de la solidarité familiale. Et plus les trajectoires deviennent incertaines, plus cette solidarité familiale peut être investie comme une assurance de dernier ressort.
Voilà le véritable paradoxe de la « grande transmission » qui s’annonce. Plus l’héritage prend de poids dans la reproduction des inégalités, plus nous avons collectivement de raisons de vouloir en corriger les effets. Mais plus il devient déterminant pour sécuriser les trajectoires de nos proches, plus nous avons individuellement de raisons de vouloir le préserver.
La question n’est donc pas seulement de savoir combien taxer. Elle est beaucoup plus inconfortable : jusqu’où voulons-nous l’égalité lorsqu’elle entre en concurrence avec la possibilité de donner davantage à ceux qui sont les nôtres ?